منتقدان اغلب این واقعیت ناخوشایند رو نادیده میگیرن که جایگزین های بلاک چین «غیرمتمرکز» در واقع به نقاط شکست متمرکزی وابسته هستن که پتانسیل تخریب کل اکوسیستم ها رو دارن.
یکی از تنبلترین و ناامیدکنندهترین انتقادها به ارزهای دیجیتال – بهویژه بیتکوین زمانی هست که کارشناسان آن رو به یک طرح هرمی تشبیه می کنن که وابسته به “احمق بزرگتر” هست که برای کسب درآمد سریع به اون ملحق میشه. در حالی که برخی افراد واقعاً دارایی های دیجیتال رو صرفاً برای اهداف سوداگرانه خریداری میکنن، نادیده گرفتن بسیاری از خدمات و دستاوردهای بزرگی که توسط توسعه دهندگان در زمینههایی مثل حواله، تدارکات، شمول مالی و مالکیت معنوی انجام میشه، ناعادلانه هست.
انتقاد منصفانه تر از بلاک چین این هست که، برای همه طرفداران در مورد تمرکززدایی، بلاک چین ها همچنان به استخراج کنندگان یا دیگه بازیگران قدرتمندی که شبکههای اونها رو کنترل می کنن، وابسته هستن. چه کارخانههای پر از سرورهایی برای الگوریتم اثبات کار (PoW)، استخرهای استخراجکنندههای PoW، مجموعههای بزرگ توکنها برای اثبات سهام (PoS)، یا این واقعیت که گاهی بیش از ۵۰ درصد تراکنشها اجرا بر روی شبکه اتریوم که از طریق Infura API اجرا میشه، نمیشه این نقاط ضعف متمرکز رو نادیده گرفت.
مسلماً، طراحی بلاک چینهای محبوب PoW و PoS برای اطمینان از مجازات بازیگران بد تشویق شده هست، با این حال باید دید زمانی که ارزش داراییهای دیجیتالی که بر روی بلاک چینهای خاصی کار میکنن، از ارزش سکه اصلی دفتر کل اساسی بیشتر بشه، چگونه عمل میکنن.
به عنوان مثال، تصور کنید که یک استیبل کوین محبوب اونقدر بزرگ بشه که ارزش کل اون از سکه اصلی بلاک چین زیربنایی که روی اون کار میکنه بیشتر بشه. اساساً یک هرم معکوس ایجاد میکنه که به موجب اون دارندگان توکن بومی میتونن تراکنشهای استیبل کوین مذکور رو کنترل کنن. با توجه به تمرکز بسیاری از داراییهای رمزنگاری شده در میان «نهنگها» که علاقه خاصی به توکن (و قیمت) بومی بلاک چین خود دارن، این میتونه به یک مشکل بسیار واقعی تبدیل بشه.
جایگزین های بلاک چین نیاز اصلی امور مالی غیرمتمرکز هست
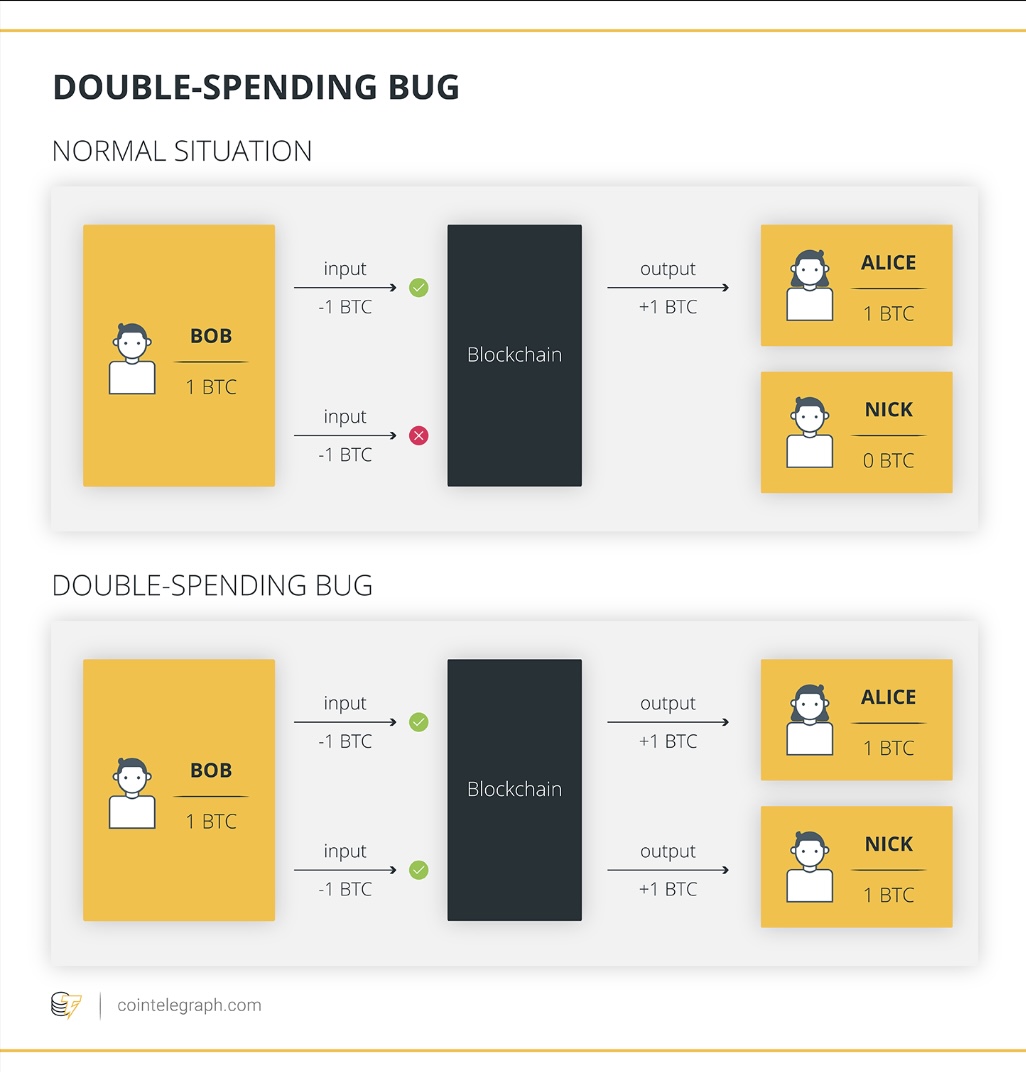
در اتریوم، به عنوان دفتر کل PoS، سهام ماینرها در اتر هست که از نظر ارزش بازار از اتر بزرگتر میشن، از نظر تئوری میتونن در اون ارزهای دیجیتال مربوطه هزینه مضاعف کنن، سهام اتر خودشون رو از دست بدن و همچنان از این هزینه مضاعف سود بیشتری ببرن. با این که هنوز هم فرضی هست، اما به هیچ وجه غیرقابل تصور نیست.
سپس این سوال در مورد چگونگی تجدید نظر در معماری فناوری دفتر کل توزیع شده (DLT) و نقشی که استخراج یا سهام دارائیها باید ایفا کنه، ایجاد میکنه.
تتر حالا دارای ارزش بازار بیش از ۸۰ میلیارد دلار هست، Circle کمتر از ۳۰ میلیارد دلار، در حالی که بلاک چین اتریوم که روی اون برنامه ریزی شده دارای ارزش بازاری اتر بیش از ۲۲۰ میلیارد دلار هست – با توجه به سرعت تغییر اوضاع در کریپتو نه چندان دور.
این مشکل به نظر میرسه به دور از یک موضوع بالقوه باشه. با این حال، رشد سریع ارزهای رمزپایه به عنوان یک طبقه دارایی در دهه گذشته باید مردم رو وادار کنه تا به این فکر کنن که اگه استیبل کوینها وارد جریان اصلی بشن، چه اتفاقی میافته. با این کهDLT یک صنعت بسیار جوان باقی مانده، ۱۴ سال گذشته سهم خودش رو از شگفتیهای غیرمنتظره، پیامدهای ناخواسته و شوکهایی که در گذشته آشکار به نظر میرسه، به ما داده.
توسعه دهندگان ممکن هست در نظر داشته باشن که آیا حالا زمان تجدید نظر در معماری زیربنای داراییهای دیجیتال هست یا خیر. وابستگی به ماینرها یا سرورهای متمرکز، اشتباهاتی که توسط کدنویسها در نوشتن قراردادهای هوشمند مرتکب میشن، و پتانسیل هزینههای مضاعف زمانی که پروژهها از ارزش بلاک چینهای زیربنایی اونها فراتر میره، به این معناست که امور مالی غیرمتمرکز باید به دنبال جایگزین های بلاک چین باشه. دفتر کل توزیع شده پس از بلاک چین، مثل نمودارهای غیر چرخهای جهت دار (DAG)، که به هر کسی امکان دسترسی رو میده و به تولیدکنندگان بلوک تکیه نمیکنه، میتونه بینشی در مورد چگونگی تکامل این صنعت در دهه آینده ارائه بده.
هر شکلی که معماری جدید به خودش بگیره جایزهای هست که در انتظار مطالبه شدن هست. تنها در این صورت هست که صنعت در نهایت به وعده خودش عمل خواهد کرد و دیگه مرتبط با شرکتهای هرمی نخواهد بود.
منبع:
Decentralized finance needs alternatives to blockchain